El temor al “Súper Niño” dispara los seguros contra granizo en San Juan: se suman a 8 de cada 10 autos y alcanzan los $200.000
Ante el riesgo de tormentas severas y el costo desorbitante de los arreglos —un parabrisas roto roza los $500.000—, los conductores locales priorizan las coberturas ampliadas. Los valores y los detalles a tener en cuenta.

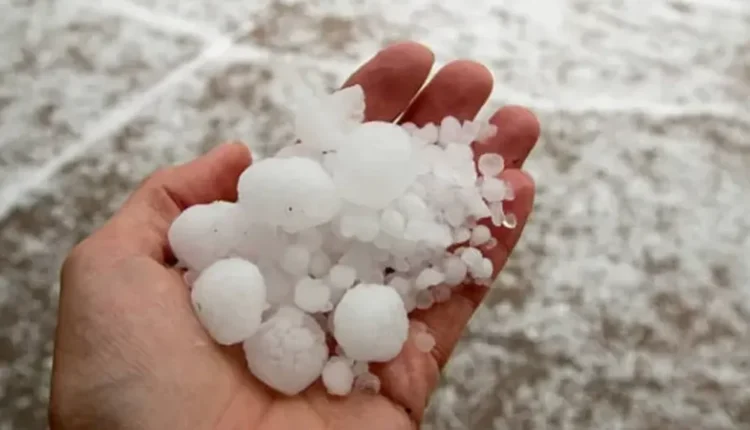
El fantasma del daño por granizo y la alerta meteorológica vinculada al fenómeno del “Súper Niño” cambiaron las prioridades de los automovilistas en San Juan. En las principales agencias locales, la protección ante tormentas heladas dejó de ser un adicional opcional para transformarse en un requisito básico exigido por la gran mayoría de los asegurados.
Según indicaron productores del sector a Diario Huarpe, el 80% de los contratos que se firman actualmente incorporan la cláusula contra granizo. A esto se suma un constante flujo de clientes que buscan actualizar sus pólizas vigentes antes del inicio de la temporada crítica de tormentas.
Precios y opciones: ¿cuánto cuesta proteger el vehículo?
El presupuesto mensual varía según la antigüedad del rodado, la gama y el tipo de cobertura seleccionada. Sumar protección contra granizo a un seguro básico de responsabilidad civil (terceros) puede incrementar el costo mensual significativamente, elevando una cuota de $50.000 hasta unos $90.000 promedio.
De acuerdo con las proyecciones del mercado local:
-
Autos usables / gama media-baja (Modelo 2015 en adelante): Las pólizas de Terceros Completos con cobertura total de granizo se ubican entre los $70.000 y $90.000 al mes.
-
Vehículos nuevos o de gama alta: Los costos mensuales oscilan entre $110.000 y $200.000.
-
Planes Todo Riesgo: Para las unidades de mayor valor o recién salidas de concesionaria, las cuotas parten desde los $250.000 y pueden escalar hasta los $500.000 mensuales.
La decisión de gasto cobra sentido cuando se compara con los costos de taller. “Cuando una granizada te destruye la carrocería o te rompe un cristal, la cuenta es astronómica: reponer un solo vidrio hoy está entre los $400.000 y $500.000”, ejemplificaron desde Broker Andino.
Miedo al clima y prevención para salir a la ruta
El recuerdo de los severos temporales registrados el año pasado fue el detonante inicial de este fenómeno, pero la preocupación renace ante los pronósticos para la primavera y el verano.
Además de los trayectos urbanos, las consultas se incrementan fuertemente entre quienes deben viajar de manera recurrente hacia provincias vecinas con alta frecuencia de piedra, como Mendoza y Córdoba. En estos casos, los conductores suelen averiguar por coberturas temporales o ampliaciones por plazos de uno a dos meses, una opción cuya disponibilidad depende de cada compañía.
Recomendación para los asegurados: Para contar con esta protección, las aseguradoras exigen suscribir a planes de Terceros Completos o Todo Riesgo. No obstante, los especialistas recomiendan revisar la “letra chica” del contrato para verificar si existen topes de indemnización, límites de reposición en cristales o aplicación de franquicias ante eventos climáticos.

Los comentarios están cerrados.