La mora temprana en los créditos empezó a reducirse pero advierten que la normalización llevará tiempo
Los atrasos menores a 90 días en el pago de las cuotas se desaceleraron, lo que anticipa una baja en la morosidad total. La regulación del BCRA, no obstante, requiere más tiempo para mejorar la condición de un deudor. El impacto de quienes están en situación 5

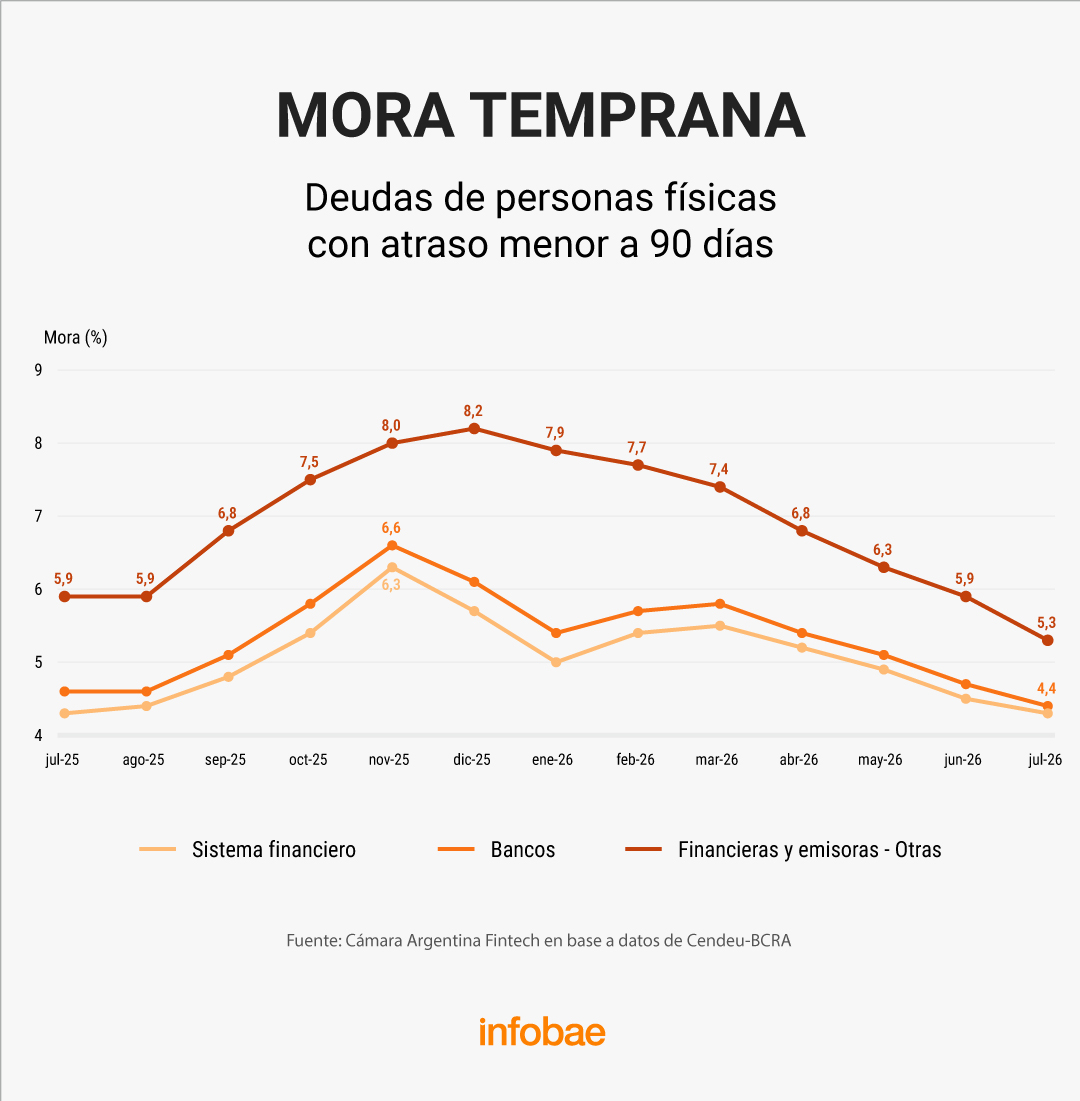
La cantidad de créditos con atrasos menores a 90 días en los pagos viene decayendo desde el comienzo del año y eso anticipa que el problema de la morosidad puede comenzar a encontrar un alivio, tanto en los bancos como en otras entidades financieras. El dato de mora temprana, entendido como la porción de los préstamos que registran incumplimientos entre 30 y 90 días, alcanzó un pico del 6,6% en todo el sistema financiero en noviembre de 2025 y viene mostrando una caída hasta llegar a 4,4% en julio.
Hay diferencias en esa evolución de la mora temprana entre los distintos tipos de instituciones crediticias. Los bancos tradicionales tuvieron un desempeño similar al promedio del sistema, de 6,3% a 4,3%. Pero fue distinto en el segmento de financieras, emisoras de tarjetas y billeteras, que tuvieron un pico más alto de 8,2% en diciembre que descendió al 5,3% en julio. Los datos surgen de un informe de la Cámara Argentina Fintech.
La clave de este dato de los créditos en mora temprana (situación 2, según la clasificación del BCRA) es que su reducción de los últimos meses no es incompatible con que el porcentaje total de mora haya crecido en el mismo período. El indicador tradicional de morosidad “no cuenta toda la película”, según el informe, y puede inducir a conclusiones parciales por tres motivos. En primer lugar, una cartera que crece incorpora préstamos nuevos y puede diluir el porcentaje de atrasos; si el crédito se frena, tal como ocurrió, ese efecto se debilita. En segundo lugar, la categoría “situación 5” concentra deudas con más de un año de atraso y sin un límite de antigüedad, por lo que puede acumular saldos muy distintos. Por último, cada entidad financiera puede vender o dar de baja esos créditos en sus registros, alterando el indicador aunque los deudores no se pongan al día.
La incidencia de la situación 5 —créditos con atrasos de más de un año— modifica de manera desigual la medición de mora según el tipo de entidad. En los bancos, la tasa pasa de 10,8% al excluir esos saldos a 12,8% al incorporarlos; entre las fintech, sube de 17,4% a 24,4%; y en los otros proveedores no bancarios el salto es mayor, de 26,7% a 47,2%. El informe advierte que “la situación 5 tiene un peso distinto en cada cartera”: los bancos concentran $1,5 billones de esos saldos, frente a $0,9 billones en fintech y otros proveedores, respectivamente. Por eso, incluir o quitar esa categoría altera la comparación entre segmentos.
Una fuente del sector explica ese fenómeno con un ejemplo gráfico: “Lo que muestran los datos es que la canilla que llena el ‘balde de la mora’ cada vez aporta un caudal menor, que viene reduciéndose. Pero eso no hace que el agua que ya estaba acumulada desaparezca inmediatamente”.
Por eso también habrá que esperar a que surtan efecto los planes de refinanciación de los bancos, en especial de los estatales. A los planes del Nación y el Provincia, ayer se sumó el anuncio del Ciudad de una reducción de tasas para quienes quieren ponerse al día.
La decisión de un deudor con atraso de ingresar a uno de esos planes de refinanciación no lo quita de las estadísticas de mora de manera automática. La normativa del BCRA exige una secuencia de pagos para ir mejorando de categoría: alguien que está en situación 4 necesita como mínimo cinco meses de cumplimiento para dejar de ser considerado moroso; si está en situación 5, al menos ocho meses.
Otro relevamiento, de la Universidad Austral, analizó qué pasó con la mora operativa, la que no cuenta a los deudores de categoría 5: “En julio, la mora total por monto alcanzó el 18% del crédito, 0,5 puntos porcentuales más que en junio y 10,3 puntos más que un año atrás. Con este resultado, acumuló 21 meses consecutivos de aumento. Sin embargo, al observar la mora operativa aparece una señal de moderación. Este indicador se ubicó en 11,8% de la cartera y comenzó a mostrar una meseta.”
La mora operativa permite evitar, según el informe, los diferentes criterios de las entidades financieras en el tratamiento de los créditos en situación 5 y ofrece así una lectura complementaria sobre la evolución de la calidad de la cartera.
Con la mora, todos pierden
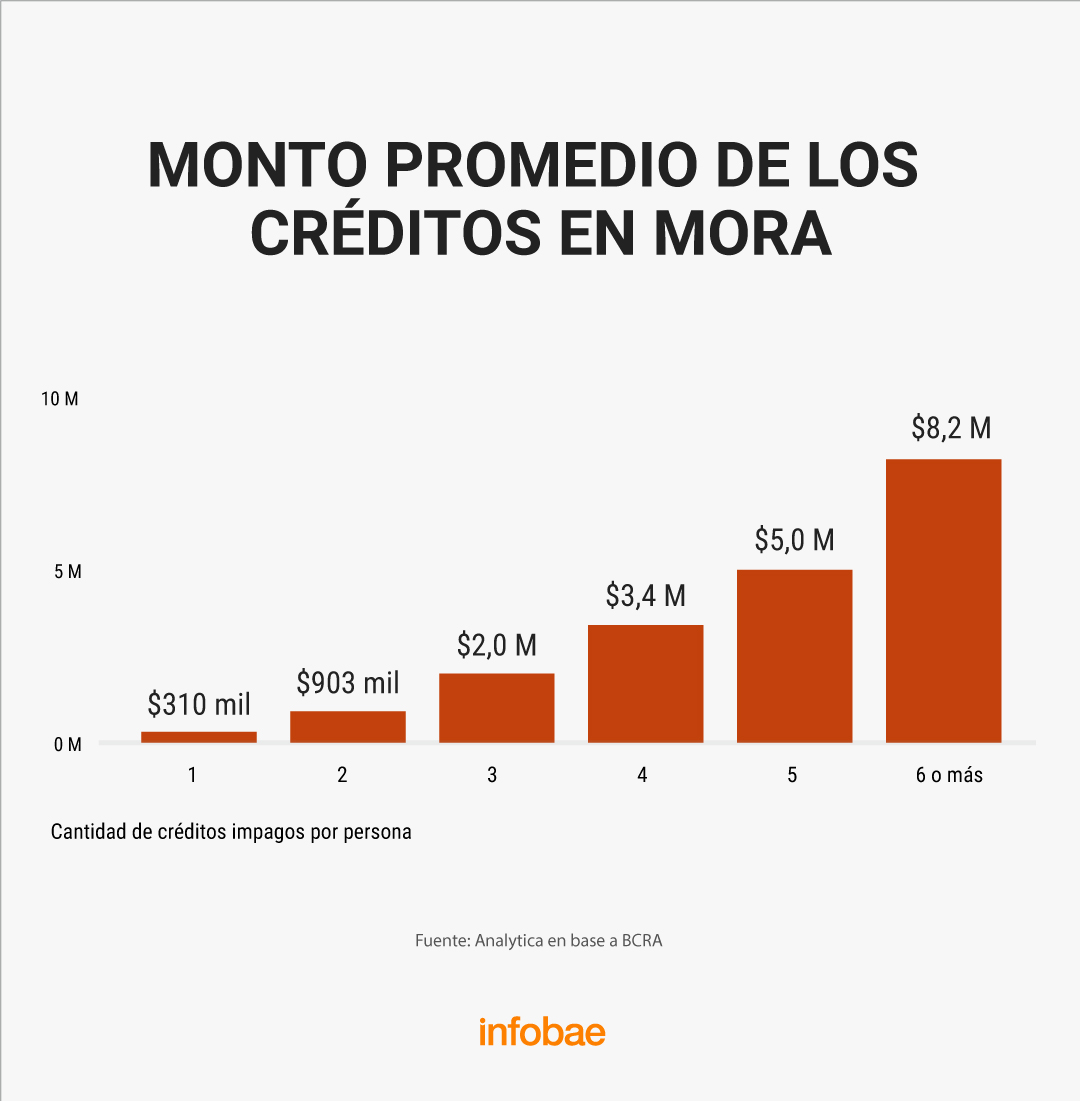
El informe de la Cámara Argentina Fintech explica que la mora también muestra una distribución distinta según se mire el volumen de dinero o la cantidad de personas alcanzadas. Los bancos reúnen 63,3% del monto total en mora, las fintech 16,3% y los otros proveedores 20,4%, una proporción consistente con el predominio bancario en el stock total de crédito, donde concentran 81,1% de la cartera. Medido por deudores, 5,9 millones de personas registraban atrasos superiores a 90 días a julio de 2026: 2,5 millones tenían mora en bancos, 2,6 millones en fintech y otros 2,6 millones en proveedores no financieros. Esas cifras no se suman entre sí, ya que una misma persona puede mantener deudas impagas con más de un tipo de prestamista.
Frente a los atrasos y a la actitud del gobierno de señalar que la mora “es un problema entre privados”, la Cámara propone intervenir antes de que la deuda se agrave. El esquema planteado parte de detectar señales tempranas de dificultad, contactar a la persona y ofrecer alternativas de refinanciación compatibles con cada caso. El objetivo, según el informe, es regularizar la situación y evitar que los compromisos pendientes formen una “bola de nieve”. “Nadie gana cuando una persona no puede pagar”, resume el documento.
El informe también vincula el acceso al crédito formal con la posibilidad de evitar circuitos de financiamiento sin supervisión. Mientras los préstamos formales dejan contrato, registro, canales de reclamo y construcción de historial crediticio, advierte que el crédito informal opera sin esas protecciones y puede recurrir a mecanismos de cobro ilegales. En ese sentido, plantea que, si se restringe la oferta formal para personas de mayor riesgo, “no desaparece la necesidad de crédito: cambia dónde puede buscar financiamiento la persona”.
Fuente: INFOBAE
Por: G. Herrera

Los comentarios están cerrados.