Inflación y elecciones: los argentinos van a votar en 2027 con un avance del índice de precios similar al actual
Los analistas consideran que la tensión en el dólar y la inercia que provoca la indexación de las tarifas son un freno para una baja sostenida al momento de las urnas

La baja de la inflación, principal carta electoral del gobierno de Javier Milei para aspirar a su reelección, entró en una clara meseta en la segunda mitad de este año que muchos analistas esperan que se prolongue en 2027. De esa forma, más allá de que cada mes tenga particularidades que empujen el índice hacia arriba o hacia abajo, es muy probable que los argentinos lleguen al momento de votar con un rango de inflación similar al actual, entre el 1,5 y el 2% mensual.
Aún con un dólar “pisado” y con una demanda muy golpeada que ayuda a contener los precios, la desinflación parece haber llegado a un límite. Esos dos factores resultan insuficientes para frenar la inercia inflacionaria que empujan las tarifas de servicios públicos, que necesitan normalizarse con aumentos por encima del promedio. En algunos casos, como el transporte público, se fijaron incrementos en base a la inflación pasada, lo que seguirá forjando un piso difícil de perforar.
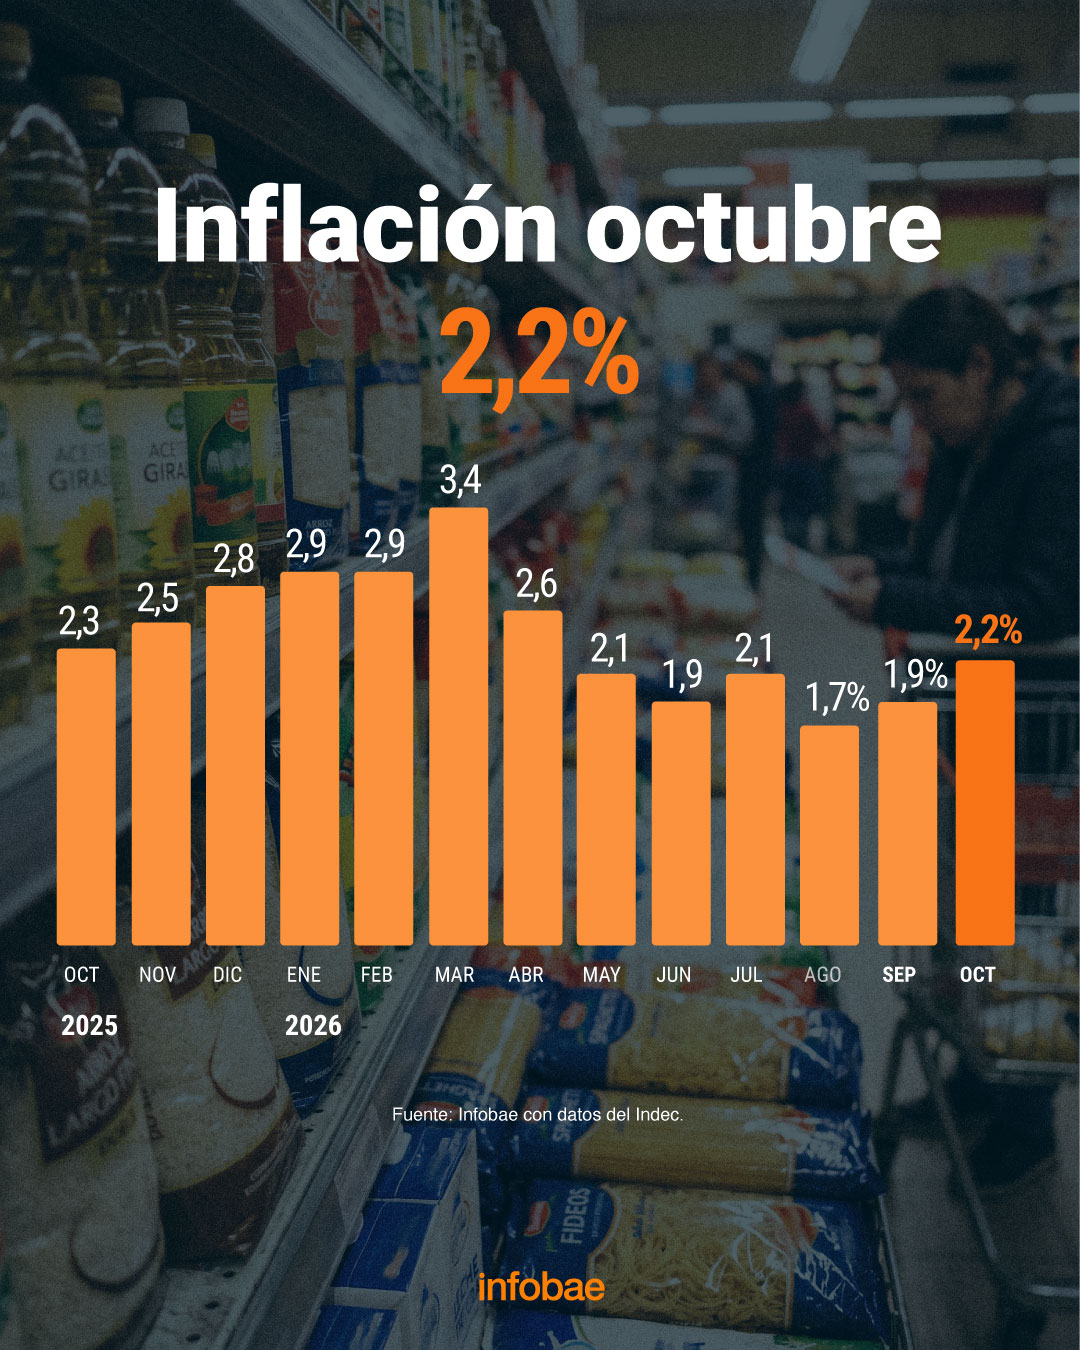
En el dato de octubre (2,2%) la particularidad fue el impacto del nuevo régimen de Zona Fría, que empujó las tarifas de gas y le aportó 0,3 puntos porcentuales al índice general, según EcoGo. Tampoco ayudó “El Niño”, ya que las lluvias impulsaron precios estacionales de alimentos. El Gobierno festejó que la inflación núcleo, la que no contiene precios estacionales ni regulados, haya caído a 1,5%, el nivel más bajo en más de un año. Pero hacia el futuro, la inercia de los servicios le pone límites a esa buena noticia.
Para la consultora LCG, “es alentador” que la inflación núcleo haya bajado, pero a la vez advierte que “la meta de llegar a una inflación de 1% en los próximos meses será difícil de alcanzar aun cuando se sostenga el ancla cambiaria y la actividad se mueva tibiamente. En el corto plazo, las subas de Regulados probablemente traigan efectos de segunda ronda que frenen la baja incipiente de la inflación núcleo”. En suma: si la factura de electricidad que paga una panadería sigue subiendo, en algún momento también subirá el precio del pan.

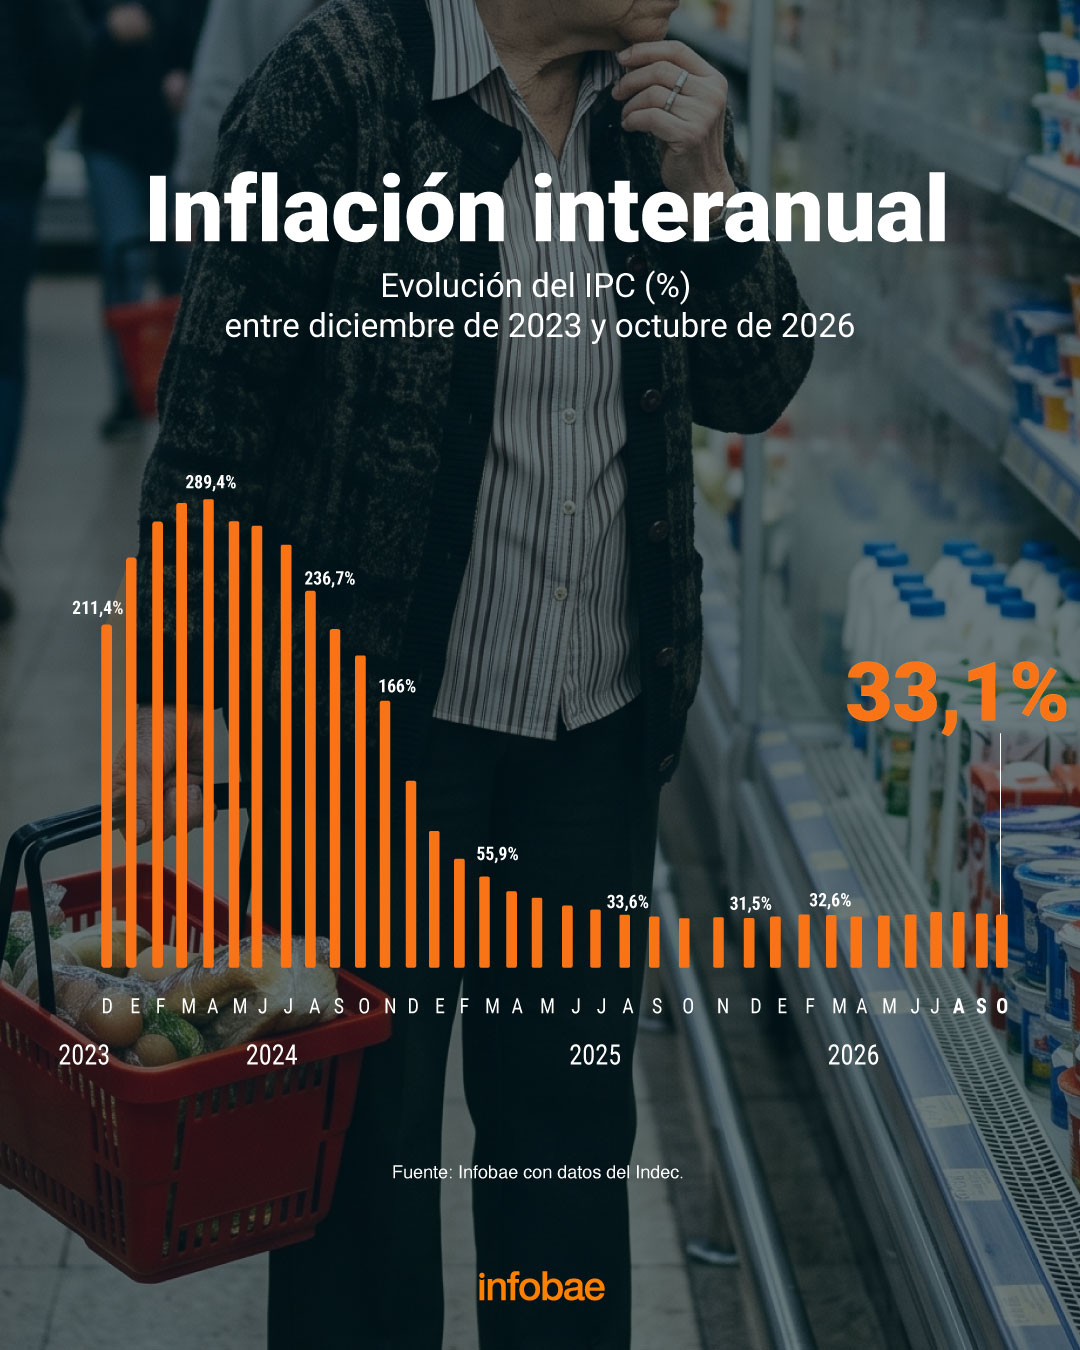
Más allá de si habrá o no habrá PASO a nivel nacional, el proceso electoral ya está muy cerca. Neuquén votará en febrero y Santa Fe en abril para lanzar el año electoral. Y no hay ninguna expectativa de que para ese momento haya números de inflación muy diferentes a los actuales. Por otra parte, el cierre de inflación de 2026 podría quedar igual o levemente por encima del 31,5% con el que terminó 2025. Con el reciente dato de octubre, la inflación interanual acumuló seis meses por encima de 33%.
De esa manera, el éxito del Gobierno de haber llevado la inflación desde los niveles elevadísimos que la recibió, superiores al 200% anual, al rango actual, se contrapone con una imposibilidad de avanzar con la reducción. “La inflación evoluciona a una velocidad crucero promedio de 1,9% mensual, sin señales claras de una nueva desaceleración”, señaló un informe de la Fundación Capital. “La inercia inflacionaria, con expectativas más altas y ajuste de precios relativos pendientes, dificulta la continuidad del proceso de desinflación, que las autoridades parecen seguir buscando a través del ‘anclaje cambiario’”, agregó.
El reporte destaca que para el Gobierno bajar la inflación sigue siendo la prioridad y que por ese motivo el BCRA no compró dólares en el mercado en forma reciente, en la certeza de que una suba del tipo de cambio puede impactar en los precios. Pese a esa decisión política, la baja no está cerca: “Hacia delante, la convergencia hacia niveles más bajos llevará tiempo y sería deseable que se apoye sólo en fundamentos sólidos y sostenibles, como el equilibrio fiscal y la política monetaria prudente, evitando recurrir a anclas artificiales que pueden resultar distorsivas y acumular riesgos a futuro”, concluyó Fundación Capital.
De cara al año electoral, la baja de la inflación parece haberse frenado, con pocos factores para reanudarse. Y con toda la atención puesta en la manta corta del dólar: si el BCRA deja correr el tipo de cambio, como piden algunos sectores para mejorar la actividad, corre riesgo de que la inflación se acelere. “Proyectamos una inflación estabilizada algo por debajo del 2% mensual. Pero hay que decir que una actividad más dinámica o eventuales tensiones en el mercado de cambios (probables en la víspera de las elecciones) podrían significar un freno para este tibio proceso de desinflación”, apuntó LCG.
Las tarifas sostienen un piso para la inflación
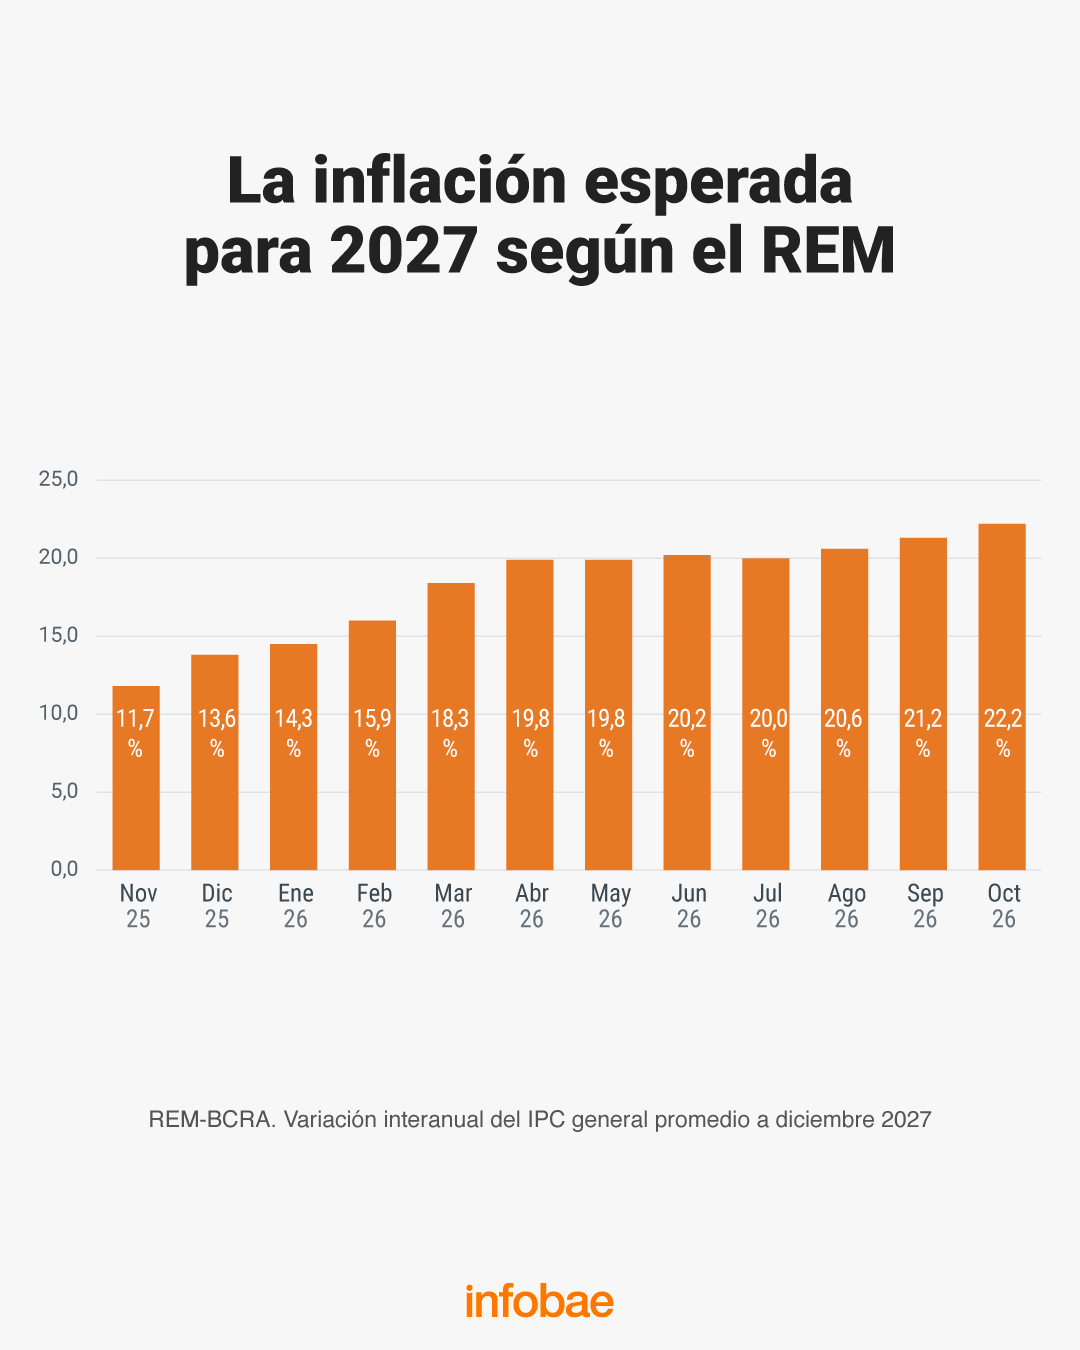
Aun con una demanda debilitada y un tipo de cambio contenido, los precios regulados pueden dificultar una nueva desaceleración para el año que viene. El Relevamiento de Expectativas de Mercado (REM) del BCRA, a lo largo de los últimos doce meses, casi duplicó su pronóstico para 2027. Los analistas consultados por Infobae coinciden en que los argentinos podrían llegar a las elecciones con registros mensuales similares a los actuales, condicionados por esos dos factores: la evolución del dólar y la inercia de las tarifas.
El director de EcoGo, Sebastián Menescaldi, espera una inflación del 1,5% o 2% mensual pero no descarta que llegue “al doble” durante los meses de elecciones: “No me asombraría porque todavía no veo un escenario estable. Lamentablemente, el Gobierno no tiene la cantidad de reservas necesarias, no recuperó el acceso al mercado de crédito y el contexto internacional va a ser cuesta arriba”.
Si bien consideró que “la clave de la inflación va a pasar por lo que ocurra con los dólares”, estimó que se podrían moderar los aumentos tarifarios durante el año electoral. “El Gobierno va a intentar no actualizarlas más. Quizás haga algo durante los primeros dos o tres meses, pero después van a tratar, otra vez, contener precios mediante las tarifas”, afirmó.
Esa decisión, sin embargo, convivirá con una dinámica de indexación que no desaparece de un mes a otro. Ramiro Tosi, director de Suramericana Visión, espera que 2026 cierre con la misma inflación de 2025, con un crecimiento claramente menor. Afirmó que la economía se mantiene en “un régimen de inflación crónica”, con oscilaciones que no necesariamente implican una tendencia descendente. “Siempre va a moverse en una zona de variación de entre 1,6% como piso y 2% o 2,1% como techo”, sostuvo.
“El año que viene no es esperable una desaceleración marcada de la inflación. Suponiendo que el tipo de cambio no tenga ningún salto grande, dependerá más de la estabilidad del dólar y de la continuidad de la recesión que de otros factores”, dijo Tosi.
Camilo Tiscornia, de la consultora C&T, se mostró más optimista y espera “una tendencia a la baja”, ya que en la evolución de este año ve muchos factores externos, como la suba del petróleo. “Anticipar el ritmo de la inflación es muy difícil, pero creo que el año próximo se podría acercar más al 20% que al 30%. No creo que lleguemos a perforar el 1% mensual, tal vez podríamos movernos entre 1% y 1,5%”, dijo. Sobre la indexación de las tarifas y la inercia que provoca sobre el índice, Tiscornia aseguró que “hace más lento el proceso de desinflación, pero no lo evita. Como tendencia, existe la posibilidad de que la inflación siga bajando, a pesar de la famosa inercia”.
El dólar concentra los riesgos hacia 2027
El otro elemento central de la inflación del año próximo será el comportamiento del mercado cambiario. El Gobierno busca evitar una suba brusca del dólar porque un movimiento de ese tipo suele trasladarse, al menos en parte, a los precios. Pero sostener esa estrategia exige contar con oferta suficiente de divisas y capacidad para enfrentar los vencimientos de deuda.
Menescaldi advirtió que la disponibilidad de dólares podría reducirse. “Si bien la oferta comercial va a estar, dudo de la oferta financiera. No habrá provincias tomando deuda ni préstamos locales en dólares, porque los bancos quieren recuperar liquidez”, explicó. También mencionó un contexto externo más adverso para que las empresas se financien fuera del país.
Para el director de EcoGo, esa menor oferta coincidirá con una demanda mayor por motivos electorales y el pago de deuda pública. Aunque el Gobierno intente contener el dólar con la “bazuca” de divisas que prometió Milei, “sus herramientas son muy limitadas y el tipo de cambio va a depender mucho de cuál sea el escenario político”.
Tiscornia consideró que el escenario político también puede modificar la trayectoria. “Si el año termina siendo muy complicado y hay mucha presión sobre el tipo de cambio, lógicamente eso en algún momento puede cambiar”, advirtió. Aunque estimó que el Gobierno intentará evitar que la situación se descontrole, agregó que, avanzado el año, “la inflación podría ser un poco más alta”.
Fuente: Infobae
Op: J. Amaya

Los comentarios están cerrados.