Estiman que más de 500.000 hogares califican para acceder a un crédito hipotecario
Se trata de una medición realizada sobre once de las ciudades más grandes del país. Qué ingreso exigen los bancos y cuántos préstamos se dieron durante este año

Comprar una vivienda con un préstamo bancario es, para buena parte de los inquilinos argentinos, un objetivo que parece lejano. El ahorro previo, los ingresos que piden las entidades y el precio de las propiedades marcan el ritmo de un mercado que deja a muchas familias del lado del alquiler. Sin embargo, una medición reciente calculó que el universo de hogares que podría dar el paso es bastante grande.
Un relevamiento del Observatorio Federal de Acceso a la Vivienda Argentina (Ofava) estimó que 505.240 hogares inquilinos de once de las ciudades más grandes del país están en condiciones de acceder a un crédito hipotecario para comprar un departamento de dos ambientes. Esa cifra equivale al 13% de los hogares que alquilan en esas ciudades. Si el destino es una unidad de tres ambientes, el número baja a 358.691 hogares, el 9% del total.
La Ciudad de Buenos Aires concentra la mayor cantidad: 182.749 hogares para dos ambientes y 129.653 para tres, más de un tercio del total en ambos escenarios. Detrás aparecen Córdoba (87.515 y 68.805 respectivamente), Rosario (64.026 y 39.885) y Mendoza (36.712 y 29.720). Mar del Plata suma 36.012 y 22.894 hogares con posibilidad de acceder a un préstamo hipotecario, mientras que Bahía Blanca registra 18.504 y 9.860 familias que cumplen con los requisitos. No aparece en la medición la provincia de Buenos Aires.
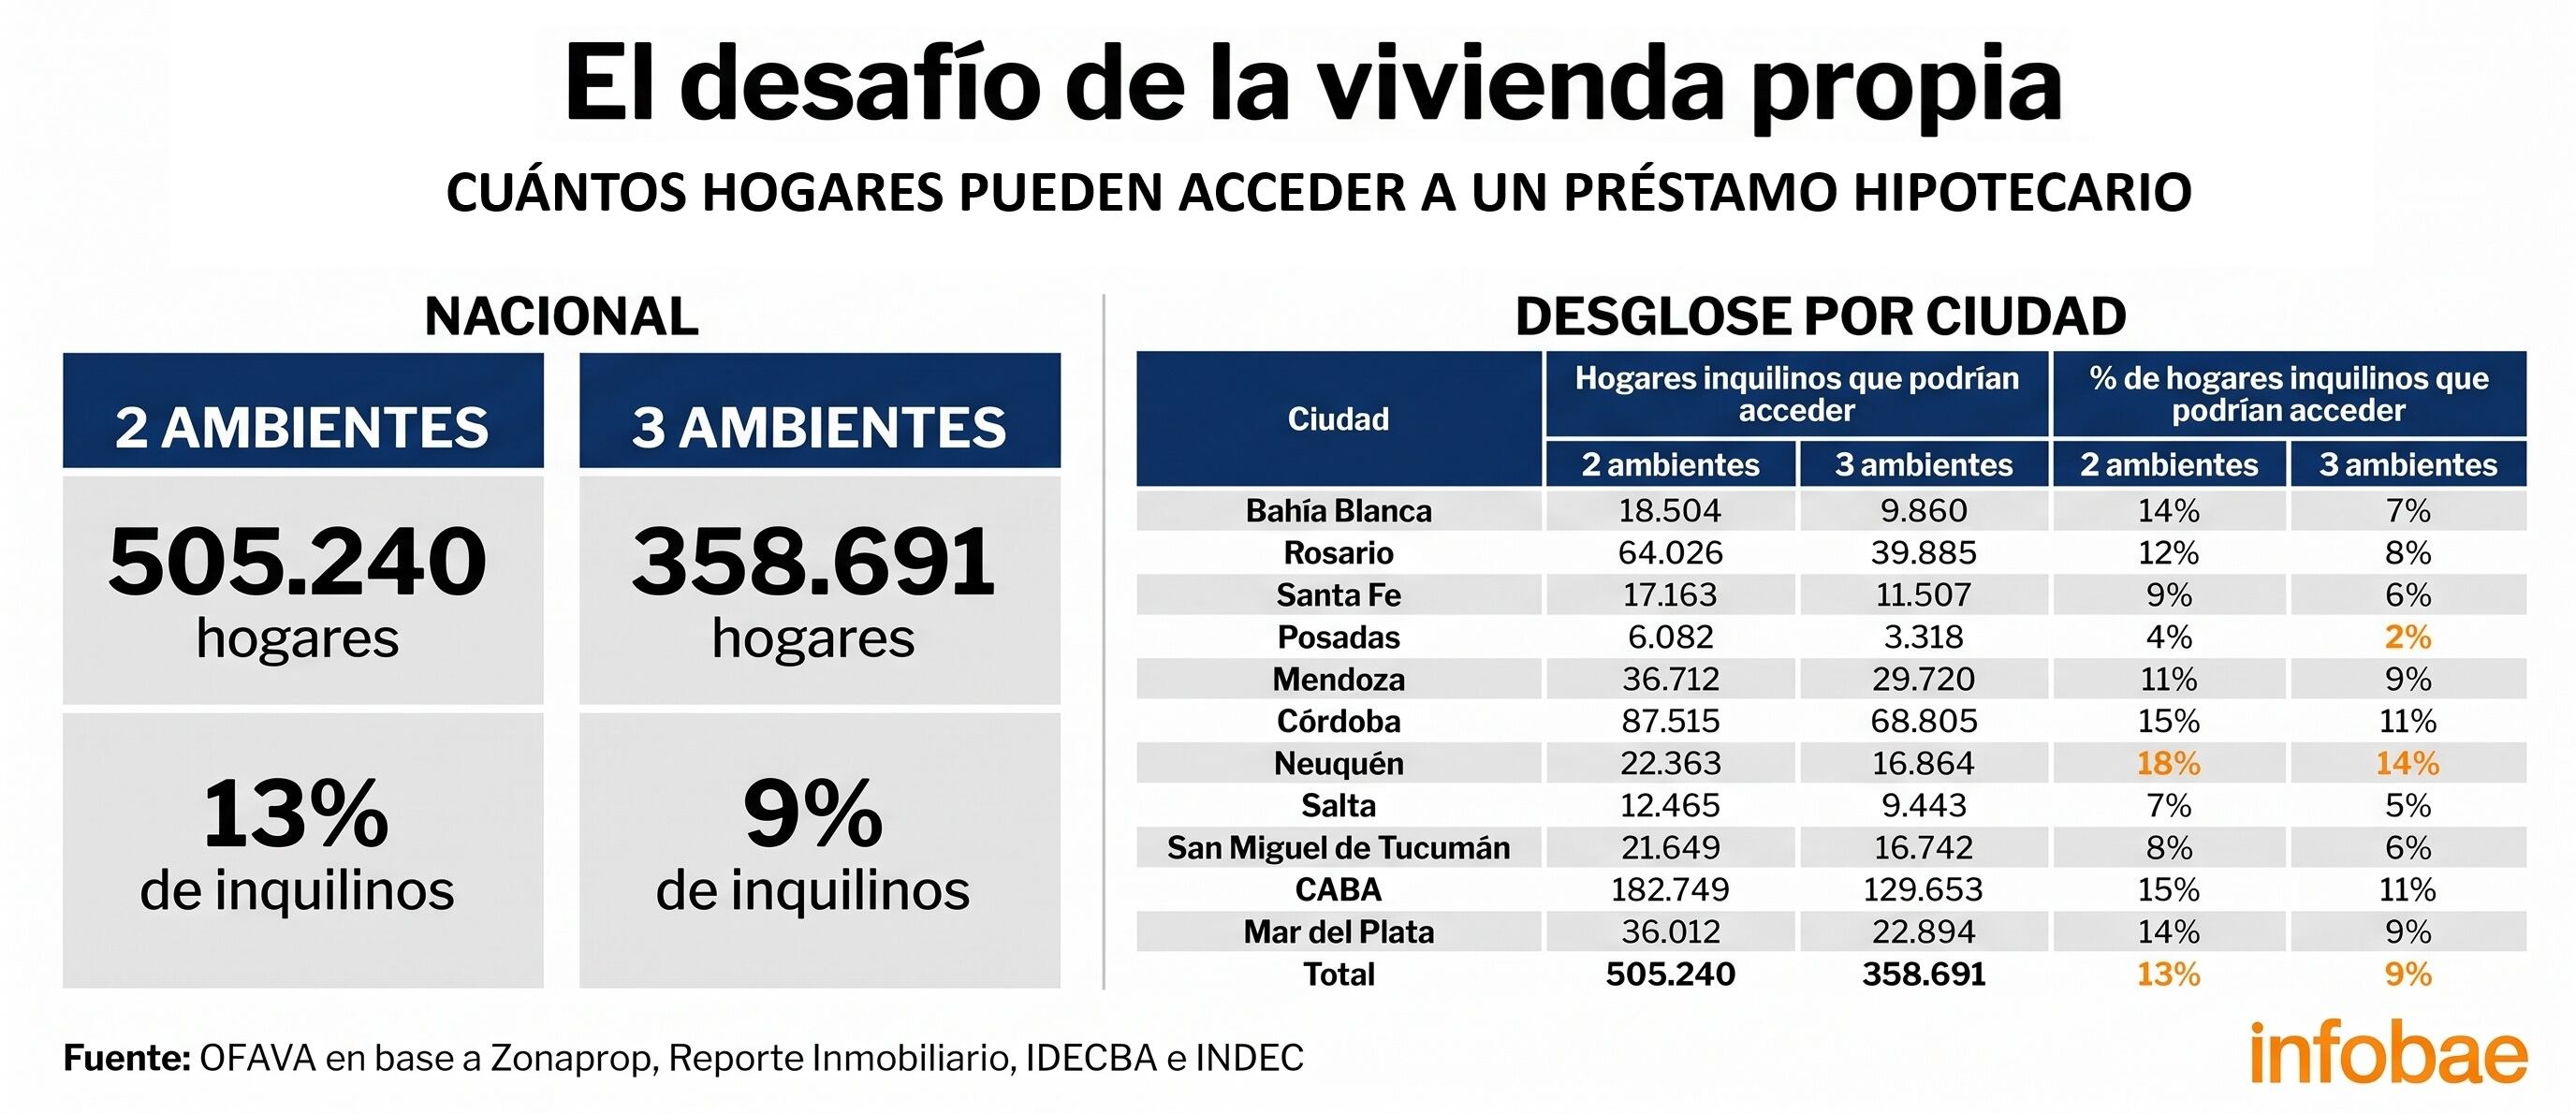
En términos relativos, el mapa cambia. Neuquén es la ciudad con mayor proporción de inquilinos en condiciones de acceder: 18% en dos ambientes y 14% en tres. Le siguen Córdoba y CABA, ambas con 15% y 11%. En el otro extremo está Posadas, con 4% y 2%.
Muchos hogares aptos, pocos préstamos
El contraste aparece cuando se miran los créditos efectivamente otorgados. Según otro informe de Ofava, entre enero y julio de 2026 se concedieron 14.237 préstamos hipotecarios en todo el país, un promedio de 2.034 por mes. La comparación no es directa, porque los créditos corresponden al total nacional y los hogares, a once ciudades, pero ilustra la diferencia de escala.
La evolución del año tampoco fue pareja. Enero (2.430) y marzo (2.408) tuvieron un arranque firme, abril y mayo marcaron una caída, con un piso de 1.477 créditos en mayo, y luego el otorgamiento repuntó hasta los 2.527 de julio, el nivel más alto de ese período.
Si bien se trata de volúmenes altos en comparación al ritmo de créditos otorgados en los últimos años, siguen siendo números bajos en relación a la cantidad de familias que alquilan y están en condiciones de acceder a un préstamo.
Un mercado concentrado
Los préstamos hipotecarios otorgados durante este año se concentran en pocas entidades. El Banco Nación otorgó 9.375 créditos, el 65,9% del total, y BBVA, 1.999 (14% de participación). Entre ambos explican ocho de cada diez operaciones. Con todo, el peso del Nación bajó a lo largo del año: en enero representaba el 86% y en junio tocó un mínimo de 46,5%, mientras la banca privada ganó terreno. BBVA, por ejemplo, pasó de 3,5% del total en enero a más del 20% en mayo y junio.
La concentración también es geográfica. La provincia de Buenos Aires (4.874 créditos) y la Ciudad (4.228) explican casi dos de cada tres préstamos. Junto con Santa Fe, Córdoba y Mendoza llegan al 85%. En las diez provincias del NOA y el NEA se otorgaron 561 créditos en siete meses, menos del 4% del total.
Cuáles son las principales exigencias de los bancos
Un departamento de dos ambientes en CABA tiene un precio promedio de USD 132.377, según un informe de Zonaprop. Eso equivale a $211.803.200 al tipo de cambio oficial ($1.600), por lo que al momento de solicitar un crédito hipotecario, se exige un ahorro de $52.950.800 (la mayoría de los bancos financia hasta el 75% del valor de la vivienda).
Las tasas de los créditos hipotecarios UVA se ubican mayoritariamente entre 6,50% y 11,50% TNA (más el ajuste por inflación vía UVA), según el banco, el destino y si se acredita haberes en la entidad o no.
El Banco Nación, por ejemplo, ofrece una Tasa Nominal Anual (TNA) del 6,7% para quienes tienen cuenta sueldo en el banco. Para una vivienda de $211.803.200 se puede acceder a un préstamo de $158.852.400 en esa entidad en un plazo de hasta 30 años.
Para ese ejemplo, se exige un ingreso neto de $5.132.057 entre todos los habitantes del hogar y un salario neto mínimo de $2.566.029 para el titular del crédito, más el mencionado ahorro comprobable de poco más de $52 millones.
Una simulación del BNA permite conocer que la cuota inicial de ese préstamo sería de $1.283.014, un monto que luego se iría actualizando con el avance de las UVAs.
Reunir el anticipo es, de por sí, una barrera. Un informe de Ieral estimó que, para un asalariado privado registrado que destine el 20% de su sueldo a ese fin, juntar el anticipo de un dos ambientes demanda en promedio 6,4 años. Según el mismo estudio, entre 2016 y 2026 la proporción de hogares inquilinos en los aglomerados urbanos pasó del 18% al 21%.
Ofava agrega que, en buena parte del país, la disponibilidad de crédito depende de la estrategia de un número reducido de bancos. En otras palabras, falta oferta, aunque la demanda tampoco parecer ser suficiente en algunos casos.

Los comentarios están cerrados.