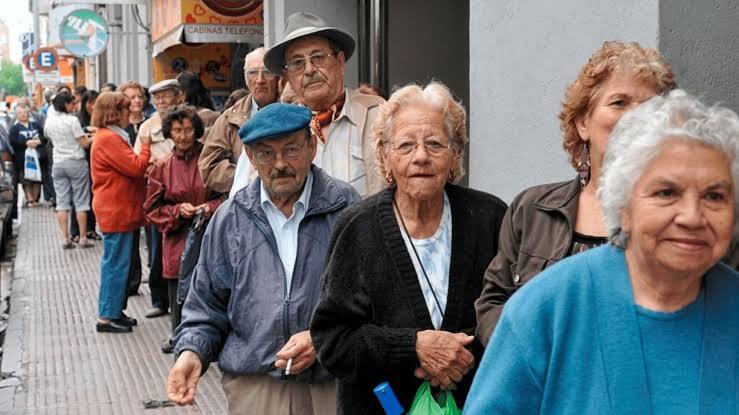
Ni con 40 años de aportes los monotributistas logran financiar una jubilación mínima: cuánto deberían pagar por mes
Un informe privado calculó el nivel de ahorro previsional necesario para sostener un haber básico y expuso las fuertes diferencias que existen según categoría, género, período de actividad y rendimiento real obtenido

El Régimen Simplificado para Pequeños Contribuyentes (Monotributo) concentra a millones de trabajadores independientes en la Argentina -cada vez más- y combina en una única cuota mensual las obligaciones impositivas, previsionales y de salud. Sin embargo, el nivel de los pagos destinados al sistema previsional resulta considerablemente inferior al que corresponde a un trabajador asalariado formal y abre una fuerte brecha entre las contribuciones realizadas durante la vida laboral y los haberes que esos fondos permitirían sostener durante el retiro.
Un informe del IERAL, de Fundación Mediterránea, analizó esa diferencia y estimó qué ocurriría si los aportes previsionales de los monotributistas se acumularan a lo largo de su vida laboral en un esquema similar al de capitalización individual. El resultado mostró que, si esos fondos sólo conservaran su valor frente a la inflación, ni siquiera 40 años de actividad formal permitirían alcanzar los recursos necesarios para sostener el actual haber mínimo.
PUBLICIDAD
Actualmente existen 4,8 millones de monotributistas, aunque 2,8 millones resultan activos en el Sistema Integrado Previsional Argentino (SIPA), ya que el resto no está obligado a aportar o corresponde a jubilados. Dentro de ese universo, 2,2 millones registran aportes previsionales.
La distribución también muestra una fuerte concentración en los niveles inferiores del régimen. El 55% de los monotributistas activos se ubica en la categoría A, mientras que las categorías A, B y C en conjunto concentran el 78% del total.
PUBLICIDAD
La cuota mensual del monotributo se compone de tres partes: el componente impositivo, que sustituye las obligaciones correspondientes al IVA y al impuesto a las Ganancias; el previsional, que permite computar años de servicio para acceder a los beneficios del SIPA; y el destinado a financiar la cobertura médico-asistencial a través de una obra social.
A diferencia de otros esquemas tributarios, el monto mensual no se determina mediante una alícuota aplicada directamente sobre la facturación corriente. El régimen utiliza categorías que van de la A a la K y que dependen de distintos parámetros, entre ellos los ingresos brutos, la superficie destinada a la actividad, la energía eléctrica consumida y los alquileres devengados.
PUBLICIDAD
La brecha entre monotributistas y asalariados
El informe puso el foco particularmente en el componente previsional del monotributo. En las categorías A a G, ese pago representa entre el 3,6% y el 1% de los ingresos, mientras que el aporte personal de un trabajador asalariado formal alcanza el 11%.
En las categorías superiores la diferencia se reduce debido al tope que opera sobre los aportes de los trabajadores en relación de dependencia. En la categoría K, por ejemplo, el pago previsional representa el 1,6% de los ingresos del monotributista, frente al 6% para un asalariado con un nivel de ingresos similar, precisó el informe.
PUBLICIDAD
Si se toma el aporte personal promedio, la diferencia resulta todavía más clara: equivale al 11% de los ingresos para un asalariado formal promedio, al 5% para los autónomos y al 1,1% para los monotributistas.
Los pagos reducidos también tienen impacto sobre la recaudación. El aporte total del régimen representó el 0,16% del Producto Interno Bruto (PIB) en 2026. El máximo llegó al 0,22% en 2012 y el mínimo se ubicó en 0,07% en 2023.
El informe atribuyó esa situación a dos factores. Por un lado, señaló los montos relativamente bajos que se pagan en cada categoría por aportes previsionales, obra social e impuestos en comparación con los correspondientes a trabajadores asalariados o autónomos con niveles similares de ingresos. Por otro, marcó la concentración de contribuyentes en los escalones inferiores del régimen y planteó que, en muchos casos, esa ubicación podría resultar de la omisión de facturar una parte de los ingresos.
Qué jubilación permitirían financiar los aportes actuales
Para medir el alcance de las contribuciones actuales, el estudio simuló cuánto dinero acumularía un monotributista durante su vida laboral si sus aportes integraran un fondo individual y qué renta vitalicia mensual permitiría obtener ese capital una vez alcanzada la edad jubilatoria.
PUBLICIDAD
El ejercicio consideró diferentes categorías y períodos de aportes de 10, 20, 30 y 40 años. También contempló diferencias en la esperanza de vida: para los hombres tomó una sobrevida de 15,9 años luego de jubilarse a los 65 años, mientras que para las mujeres utilizó una sobrevida de 23,8 años después de acceder al retiro a los 60 años.
Además, incorporó el caso de los hombres que dejan un cónyuge supérstite que cobra una pensión durante 12,3 años.
El cálculo contempló dos escenarios de rendimiento. En el primero, los fondos obtienen un rendimiento igual a la inflación, por lo que mantienen constante su valor real. En el segundo, alcanzan un rendimiento anual de dos puntos porcentuales por encima de la inflación.
PUBLICIDAD
Con el primer supuesto, el resultado mostró que el dinero acumulado no alcanzaría para pagar una jubilación mínima ni siquiera después de 40 años de aportes. El estudio tomó como referencia un haber mínimo de $489.776 en agosto, incluido el bono de $70.000.
Las diferencias resultan especialmente importantes en las categorías inferiores. Un hombre inscripto en la categoría A, después de 30 años de contribuciones, acumularía fondos suficientes para justificar una renta vitalicia equivalente a apenas al 7% de una jubilación mínima. Con 40 años, llegaría al 9%. Si ese hombre falleciera y su cónyuge cobrara posteriormente una pensión, el ahorro acumulado durante 30 años permitiría cubrir sólo el 5% de un haber mínimo.
PUBLICIDAD
En el caso de las mujeres de la misma categoría, la combinación entre una edad de retiro menor y una mayor esperanza de vida reduce todavía más el monto mensual que podrían financiar los fondos acumulados. Con 30 años de aportes, justificarían un haber equivalente al 4% de la mínima, mientras que con 40 años llegarían al 6%.
Qué ocurre con las categorías más altas
La situación mejora a medida que aumenta la categoría, aunque tampoco permite alcanzar el haber mínimo bajo el escenario en el que los fondos sólo mantienen su valor frente a la inflación.
En la categoría K, la más alta del monotributo, un hombre con 30 años de aportes acumularía fondos suficientes para financiar una renta vitalicia equivalente al 56% de una jubilación mínima. Si extendiera su período de actividad formal hasta los 40 años, ese porcentaje subiría al 75%.
Para un hombre que dejara una pensión a su cónyuge, los fondos reunidos durante 30 años alcanzarían para cubrir el equivalente al 41% del haber mínimo. Las mujeres de la categoría K podrían financiar el 38% de una mínima con 30 años de aportes y el 50% después de 40 años.
El informe también comparó los resultados con la Prestación Universal para el Adulto Mayor (PUAM), cuyo monto utilizado en el ejercicio ascendió a $405.821 en agosto, incluido el bono de $70.000. En ese caso, el ahorro tampoco alcanzaría para financiar una PUAM completa con 40 años de actividad formal en ninguna categoría, tanto para hombres como para mujeres y con o sin pensión.
El panorama cambia parcialmente cuando se incorpora un rendimiento real de los fondos. Si el ahorro generado por los aportes rindiera anualmente dos puntos porcentuales por encima de la inflación, sólo algunos casos de la categoría K alcanzarían niveles cercanos o superiores al haber mínimo.
Los hombres de esa categoría con 40 años de contribuciones podrían justificar una jubilación equivalente al 138% de la mínima. En el caso de aquellos que dejaran una pensión al cónyuge supérstite, el porcentaje sería del 105%. Para las mujeres de categoría K con cuatro décadas de aportes, el resultado llegaría al 99% del haber mínimo.
Cuánto deberían subir los aportes
El ejercicio también calculó cuánto deberían aportar los monotributistas para financiar una jubilación mínima bajo un escenario en el cual los fondos obtuvieran un rendimiento anual real del 2%.
El caso de la categoría A muestra la magnitud de la diferencia. Para una persona que permaneciera durante 40 años en ese nivel, el aporte previsional mensual debería registrar un fuerte incremento.
En el caso de una mujer, tendría que subir 778%, desde los actuales $18.247 hasta $160.298 mensuales, para acumular los recursos suficientes para obtener una renta vitalicia similar al haber mínimo.
Para un hombre que, después de su fallecimiento, dejara una pensión a su cónyuge, el aumento necesario sería del 725%: el aporte mensual pasaría de $18.247 a $150.600.
Actualmente, los monotributistas que realizan contribuciones al SIPA generan una recaudación anual equivalente al 0,04% del PIB. Si el aporte aumentara en cada categoría hasta un nivel que permitiera que cualquier contribuyente con 40 años de actividad reuniera un fondo —con rendimiento anual real del 2%— suficiente para financiar una jubilación mínima, la recaudación ascendería al 0,27% del PIB, según precisó el documento.
Una propuesta de reforma
El informe señaló que una alternativa para una futura reforma sería un sistema “nocional”, en el cual el Estado llevaría una contabilidad de los aportes realizados por cada trabajador durante toda su vida activa y reconocería un rendimiento sobre ese fondo, como mínimo equivalente a la inflación.
Al alcanzar la edad jubilatoria, el haber se calcularía a partir del fondo nocional acumulado por cada persona y de los rendimientos reconocidos por el Estado, en lugar de determinarse en función de los salarios o ingresos obtenidos durante el último tramo de la vida laboral. La administración del esquema continuaría en manos del sector público y cambiaría el mecanismo utilizado para determinar los beneficios al momento del retiro.
Fuente: Infobae
OP: Sebastián Almada

Los comentarios están cerrados.