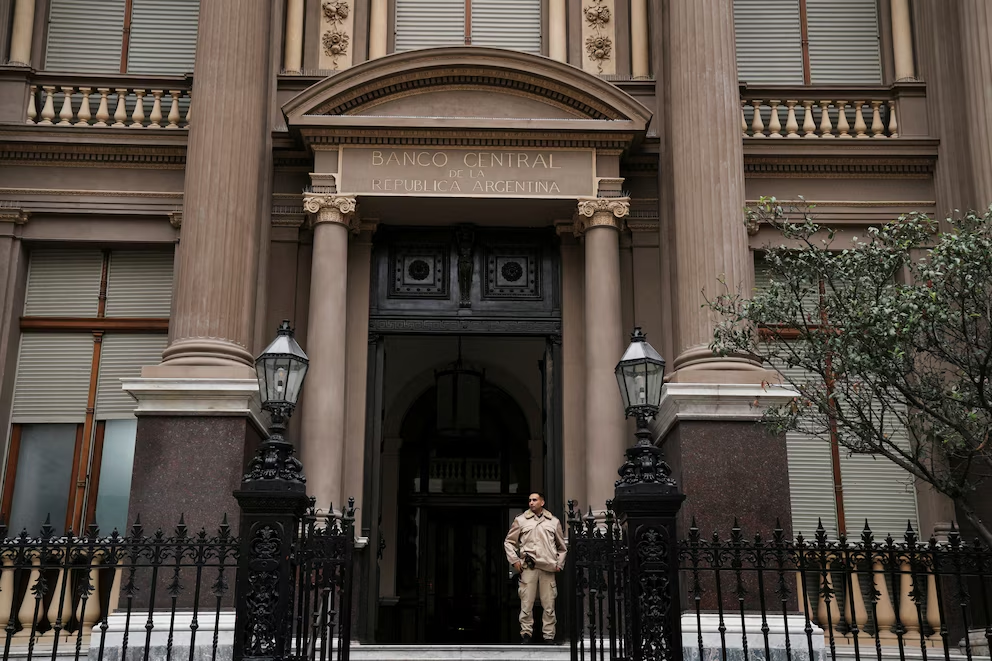
Polémica por el oro del BCRA: la entidad respondió a las críticas de la AGN y defendió lo que considera una ganancia “inédita”
El informe trimestral de política monetaria expuso la defensa técnica de las coberturas con derivados, cuestionadas por la Auditoría General de la Nación, y sostuvo que la estrategia permitió capturar cerca del 70% de la suba del metal en 2025.

El informe trimestral de política monetaria difundido este jueves incluyó la respuesta del Banco Central (BCRA) a la controversia por sus operaciones con oro. En medio de las críticas de la Auditoría General de la Nación (AGN) por pérdidas de USD 1.023 millones en derivados durante 2025, la entidad sostuvo que las coberturas fueron una herramienta de gestión de riesgo, permitieron retener cerca del 70% de la suba del metal y contribuyeron a los mejores resultados económicos de las últimas dos décadas.
La discusión se había concentrado en los contratos financieros atados a la cotización del oro que el BCRA concertó en 2024 y 2025. La AGN distinguió la pérdida de esas operaciones de la revaluación del activo físico y cuestionó que la autoridad monetaria hubiera calculado mal la trayectoria del precio internacional. El Central, en cambio, planteó que ambos componentes integran una única estrategia y que separarlos lleva a una lectura incompleta.
El apartado incluido en el IPOM no es casual en este contexto: las dudas sobre los movimientos con el oro son de alto voltaje político y la entidad conducida por Santiago Bausili trata de defenderse con toda la potencia posible. En el informe, así, el BCRA aclara que el oro es un activo con características específicas: una tenencia mayormente física, “relativamente ilíquida, sin renta propia y sujeta a volatilidad de precio”. Por eso, sostiene, una cobertura no debe ser evaluada sólo a partir del desenlace que tuvo el mercado.
“Una estrategia de administración de riesgos se adopta en un contexto de incertidumbre y, por lo tanto, debe evaluarse sobre la base de la información de mercado disponible ex ante”, afirma el documento. La entidad contrapone ese criterio al análisis posterior de los resultados y advierte que el conocimiento “ex post” de la trayectoria de los precios “no constituye un criterio adecuado para evaluar la solidez financiera de una operación puntual dentro de la estrategia de cobertura”.
El BCRA reivindicó una política de cobertura que remonta a 2006
El Central afirma que las operaciones recientes no constituyeron una decisión aislada de la actual gestión. “El oro ocupa un lugar relevante dentro de las reservas internacionales del BCRA” y la institución utiliza derivados desde 2006 para cubrir riesgos y administrar el rendimiento de esos activos, según el IPOM.

El texto señala que el organismo mantiene 61,7 toneladas de oro, adquiridas entre 2004 y 2011, y que empleó este tipo de estrategias en 13 de los últimos 20 años. También remarca “la continuidad de las políticas institucionales”: las coberturas vigentes desde el 12 de diciembre de 2023, indica, dieron continuidad a las previstas en el Manual de Inversiones y “auditadas sin observaciones por la AGN durante los últimos 20 años”.
La herramienta utilizada en 2024 y 2025 fue el denominado zero-cost collar. En la explicación del BCRA, el esquema combina la compra de opciones de venta, o puts, con la venta simultánea de opciones de compra, o calls. De ese modo, se fija un piso para el valor de las reservas si el precio baja, sin pagar una prima neta al inicio: el costo de los puts se compensa con el ingreso por los calls.
El informe puntualiza que esas operaciones se liquidan en divisas y que “no modifican las tenencias físicas de oro ni generan movimientos, compromisos o gravámenes en esa posición”. El límite de esa protección es que, si el precio supera el techo previsto en los contratos, el BCRA resigna parte de la ganancia adicional del activo.
El deterioro de las reservas netas y el mayor peso del oro explican la reanudación
El IPOM atribuye la decisión de retomar las coberturas a partir de octubre de 2024 a dos factores: la fragilidad de las reservas internacionales netas y el aumento del peso del oro dentro de ellas. A fines de 2023, las reservas netas eran negativas en USD 11.200 millones y el 93% de las reservas en divisas estaba comprometido en operaciones de pase y swap con vencimiento dentro de los siguientes 12 meses, de acuerdo con el documento.
“La fragilidad del balance del BCRA era extrema”, sostiene el texto. En ese escenario, la autoridad monetaria afirma que rebalanceó parte de sus reservas hacia oro para mejorar la disponibilidad y la liquidez de los activos y que, una vez recompuesta esa posición, decidió proteger su valor de mercado. En octubre de 2024, las tenencias de oro alcanzaban USD 5.200 millones, equivalentes a 19,3% de las reservas totales.
El Central explica que la cobertura se activó después de una suba cercana a 40% del precio del metal en los 12 meses previos. “Cuanto mayor es la participación del oro en las reservas internacionales, más relevante resulta proteger su valor frente a eventuales caídas de precio”, fundamenta el informe.
El Banco Central dijo que la suba de 2025 excedió los escenarios considerados
La defensa técnica del organismo se apoya también en las condiciones financieras que enfrentó la estrategia. Según el IPOM, los precios de ejercicio de las opciones contratadas en 2024 y 2025 se ubicaban en niveles que sólo se alcanzarían frente a variaciones superiores a 1,8 desvíos estándar anualizados, con una probabilidad implícita de apenas 3,6%.
Los puts, sostiene el BCRA, protegían a la institución ante las previsiones más pesimistas que había entonces para el precio del oro, mientras que los calls tenían precios de ejercicio “muy por encima de las proyecciones más optimistas”. El documento describe ese diseño como conservador: contemplaba caídas significativas y, a la vez, dejaba margen para una apreciación del metal.
El desenlace fue distinto. “Durante 2025, el oro registró un aumento excepcional de 66%, equivalente, según la estimación utilizada, a un evento de probabilidad estadística extremadamente baja, de apenas 0,01%”, afirma el informe. Esa suba provocó el ejercicio de las opciones de compra vendidas, cuyas primas habían financiado las opciones de venta.
El BCRA reconoce que esa activación tuvo un costo, pero sostiene que la estrategia permitió “capturar aproximadamente el 70% del aumento total del precio del metal” y generó una ganancia inédita sobre la posición de oro. El IPOM agrega que, junto con el resultado neto de las demás operaciones, ese desempeño contribuyó a que la entidad registrara en 2024 y 2025 “los mayores resultados económicos, tanto totales como realizables, de los últimos 20 años”.
El BCRA defendió el uso de derivados como una práctica de gestión de reservas
En su conclusión, el organismo sostiene que el uso de derivados “es compatible con las mejores prácticas de gestión de reservas” cuando se destina a cobertura, control de riesgos o una ejecución eficiente de la estrategia de inversión. Afirma además que, desde 2006, el uso de zero-cost collars sobre el oro “ha mostrado la mayor eficiencia en términos de rendimiento ajustado por riesgo”.
La discusión con la AGN, de todos modos, permanece abierta. Mientras la auditoría puso el foco en el resultado negativo de los contratos de derivados, el BCRA insiste en que debe evaluarse el desempeño conjunto de la cobertura y del activo subyacente. El informe de política monetaria distribuye ahora los fundamentos, los escenarios de riesgo y los antecedentes con los que la entidad busca sostener esa posición.
Fuente: INFOBAE
Por: G. Herrera

Los comentarios están cerrados.